ما هو التحول الحضري؟ شروط التحول الحضري
ما هو التحول الحضري وكيف يتم وما الشروط المطلوبة؟ أبرز الأسئلة بموجب القانون رقم 6306.
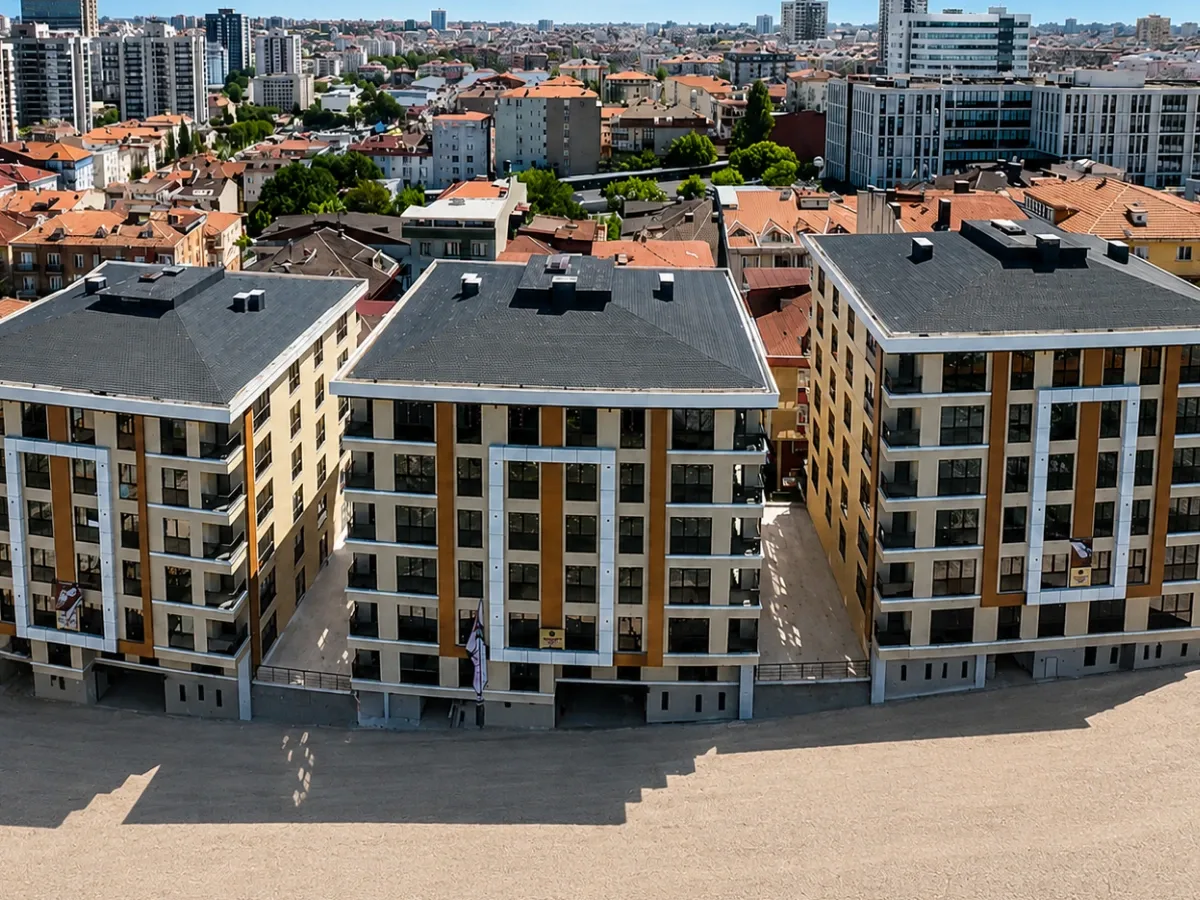
ما هو التحول الحضري وكيف يتم؟ سؤالان يشغلان بال كثيرين اليوم. يقوم التحول الحضري على إصلاح المناطق التي لا توفر حياة حضرية صحية وآمنة، سواء من حيث التربة أو البنية التحتية. وفي هذا الإطار تُهدم المباني الخطرة، وتُشيَّد مكانها مبانٍ جديدة حديثة تواكب التقنيات المعاصرة، متينة ومقاومة للزلازل.
ويمكن التعامل مع جزء من المدينة، أو مع قسم كبير منها، بصورة منهجية ضمن إطار مشروع متكامل. كما تُراعى خلال الأعمال احتمالات تضرر المباني المجاورة أثناء الهدم. وقد برز التحول الحضري على المستوى العالمي خصوصًا بعد الحربين العالميتين الأولى والثانية، إذ جرت إعادة بناء المدن التي دمّرتها الحرب في هذا الإطار. أما في تركيا، فقد ازداد حضور مفهوم التحول الحضري في حياتنا مع صدور القانون رقم 6306 بشأن تحويل المناطق المعرّضة لمخاطر الكوارث (6306 sayılı Afet Riski Altındaki Alanların Dönüştürülmesi Hakkında Kanun). وتزداد أهمية هذا الموضوع إذا علمنا أن الجزء الأكبر من تركيا يقع ضمن أحزمة الزلازل من الدرجتين الأولى والثانية.
وقد تضمّن القانون رقم 6306 تنظيمات مهمة تمسّ الحياة اليومية مباشرة، مثل الأغلبية اللازمة لاتخاذ قرار هدم المباني المعرّضة لمخاطر الكوارث، وآلية تحديد المباني المعرّضة للخطر. ولكي يُنفَّذ التحول الحضري لا بد من توافر شروط معيّنة. أولها أن تُؤخذ عيّنات لُبّية (karot) من نقاط مختلفة في المبنى، ولا سيما من أعمدته الحاملة، عن طريق جهة مخوّلة من وزارة البيئة والتطوير العمراني وتغير المناخ (Çevre, Şehircilik ve İklim Değişikliği Bakanlığı). وبناءً على الفحص الذي يُجرى في هذا الإطار، يجب أن يُثبت تقرير خبير أن المبنى معرّض للخطر وأن يصبح هذا التقرير نهائيًا، وهذا من أهم شروط التحول الحضري. يُبلَّغ التقرير إلى ملّاك الوحدات في المبنى المعرّض للخطر بإشعار رسمي عبر مديرية الطابو (Tapu Müdürlüğü) المختصة. وبعد ذلك يحق لكل مالك الاعتراض على تقرير المبنى المعرّض للخطر خلال 15 يومًا، فإن لم يحدث ذلك يصبح التقرير نهائيًا. أما إذا قُدّم اعتراض، فتبتّ فيه لجنة مؤلفة من أربعة أعضاء هيئة تدريس جامعيين وثلاثة مسؤولين تعيّنهم الوزارة. كما يحق لملّاك المبنى، بعد تبلّغهم نتيجة الاعتراض على تقرير تحديد المبنى المعرّض للخطر، رفع دعوى إلغاء أمام المحكمة الإدارية (İdare Mahkemesi) خلال 60 يومًا. وإذا لم يُهدم المبنى خلال المدة المحددة، تُمنح مهلة إضافية لا تقل عن 30 يومًا، وعند انتهائها تتولى الوزارة هدمه. وبعد الهدم يمكن لملّاك الوحدات إعادة بناء المبنى، كما يمكن ترك العقار أرضًا خالية، على أن يُشترط لذلك توافر أغلبية الثلثين.
وإذا صدر قرار الهدم في إطار شروط التحول الحضري لعام 2022، يمكن الحصول على دعم إيجار لمدة 18 شهرًا، ويُحدَّد مبلغه على مستوى كل ولاية. وإذا أردتم معرفة قيمة دعم الإيجار في الولاية التي تقيمون فيها، يمكنكم مراجعة صفحة الدعم المالي على موقع الوزارة. وهذا موضوع واسع، ويمكنكم الاطلاع على المبالغ في جميع الولايات عبر جدول دعم الإيجار حسب الولايات. وإذا رغبتم في إجراء فحص لتحديد ما إذا كان المبنى الذي تسكنونه معرّضًا للخطر، فعليكم التقدّم إلى المؤسسات والجهات المخوّلة من الوزارة.
ما هي شروط التحول الحضري؟
يتساءل كثيرون عن شروط التحول الحضري لعام 2022، إذ لا يكفي أن نعرف ما هو التحول الحضري، بل يجب أيضًا معرفة شروطه. وتنظر رئاسة إدارة الإسكان الجماعي (TOKİ) التابعة لوزارة البيئة والتطوير العمراني في الجمهورية التركية إلى أعمال التحول الحضري باعتبارها فرصة لتركيا، وتتعاون في هذا الإطار مع الإدارات المحلية ضمن الصلاحيات والمهام الممنوحة لها بموجب القوانين. وتبدأ العمليات في مشاريع التحول الحضري ببروتوكولات أولية تُوقَّع بناءً على طلبات الإدارات المحلية والتقييمات الفنية. ومع تعديل التشريعات، باتت أعمال التحول الحضري ممكنة أيضًا في المناطق التي تخوّل فيها الوزارة إدارةَ TOKİ، وذلك في إطار القانونين رقم 6306 و6292.
وفي إطار شروط التحول الحضري لعام 2022، تقدّم البلدية الراغبة في المشروع، إلى جانب خطاب الطلب، المستندات التالية:
- تقرير معلومات وخرائط تفصيلية (pafta) عن المنطقة المقرر تنفيذ المشروع فيها
- قرار المجلس البلدي الذي يخوّل رئيس البلدية
- خريطة الوضع القائم معدّة رقميًا بإحداثيات الدولة ومحدّد عليها حدود المنطقة
- مخطط التنظيم العمراني (İmar Planı) الساري معدًّا رقميًا بإحداثيات الدولة ومحدّد عليه حدود المنطقة
- خريطة توضّح خصائص المباني واستخداماتها
- صور فوتوغرافية من المنطقة
- سجلات سندات الملكية (الطابو) الرقمية
- صورة بالأقمار الصناعية
تهدف إدارة TOKİ من خلال التحول الحضري إلى رفع جودة الحياة وحلّ كثير من المشكلات. وإذا كنتم ترغبون في الاستفادة من التحول الحضري، فعليكم البحث مسبقًا في مسائل مثل:
- ينبغي أن يخطط الملّاك لما سيتم بعد هدم المبنى.
- إذا كانت الأرض ستُسلَّم إلى مقاول، فيجب اختيار الشركة التي سيُتعامل معها بعناية.
- تقدّم الدولة دعمًا في إطار التحول الحضري، لكن من يحصل على قرض لا يمكنه الحصول على دعم الإيجار.
- يمكن لأي واحد من مالكي العقار تقديم طلب التحول الحضري.
- إذا قُدّم اعتراض على تقرير المبنى المعرّض للخطر، تُشكَّل لجنة لهذا الغرض، وتصدر قرارها بعد الدراسة.
كما يُنصح بالإلمام بمسائل مثل قاعدة أغلبية الثلثين. فكلما جمعتم معلومات أكثر قبل تقديم الطلب، تجنّبتم الندم لاحقًا.
ومن المهم أيضًا معرفة أشكال الدعم المقدَّمة للملّاك والمستأجرين في المباني المعرّضة للخطر ضمن التحول الحضري، وهي أساسًا القروض ودعم الإيجار، وينبغي اختيار ما يناسبكم منها. وإلى جانب ذلك، يجب معرفة شروط القرض في إطار شروط التحول الحضري؛ إذ لا يُمنح القرض إلا بالليرة التركية، ويجب أن يكون نوع العقار في سند الملكية مسجّلًا كمسكن. ولا يمكن استخدام القرض إلا لإعادة بناء المبنى المعرّض للخطر أو لتدعيم المبنى القائم، ويستفيد منه الأشخاص الطبيعيون. كما يُشترط رهن المسكن الذي سيُجدَّد أو يُعاد بناؤه. ورغم عدم اشتراط وجود كفيل، فقد يطلبه البنك إذا رأى ذلك ضروريًا. وهناك عدد كبير من البنوك التي يمكنكم الاختيار من بينها، ومنها:
- Akbank T.A.Ş.
- Şekerbank T.A.Ş.
- Türkiye Vakıflar Bankası T.A.O.
- Yapı ve Kredi Bankası A.Ş.
- T.C. Ziraat Bankası A.Ş.
- Albaraka Türk Katılım Bankası A.Ş.
- Alternatif Bank A.Ş.
- Denizbank A.Ş.
- QNB Finansbank A.Ş.
- Türk Ekonomi Bankası A.Ş.
- Türkiye Finans Katılım Bankası A.Ş.
- Türkiye İş Bankası A.Ş.
- Türkiye Garanti Bankası A.Ş.
- Türkiye Halk Bankası A.Ş.
- ING Bank A.Ş.
- Kuveyt Türk Katılım Bankası A.Ş.
ومن الضروري أيضًا معرفة البنوك التي يمكنكم الحصول منها على قرض في إطار شروط التحول الحضري لعام 2022، وشروط كل منها. كما توجد معايير معيّنة لإدخال المبنى في التحول الحضري؛ فإذا كان مسكنكم قد استنفد عمره الاقتصادي، أو تعرّض للتآكل، أو كان غير مقاوم للزلازل، أو إذا رغبتم في إدخاله في التحول الحضري، يمكنكم التقدّم بطلب إلى المؤسسات المخوّلة من الوزارة.
ما المستندات المطلوبة لطلب التحول الحضري؟
عند السؤال عن كيفية سير التحول الحضري، كثيرًا ما يُسأل عن المستندات المطلوبة. فإذا أردتم تقديم طلب تحول حضري للمبنى الذي تسكنونه، يجب تجهيز عدد من الوثائق.
ونقص أي من هذه الوثائق يؤدي إلى إطالة الإجراءات، لذا عليكم أولًا استكمالها بالكامل. وفيما يلي أبرز هذه الوثائق:
- صورة دفتر حساب جارٍ بالليرة التركية لدى بنك الزراعة التركي (T.C. Ziraat Bankası) باسم صاحب الحق أو وكيله
- استمارة تثبت هدم المبنى، موقّعة توقيعًا حيًّا ومختومة
- تقرير معلومات العنوان، موقّع ومختوم، يُظهر العنوانين القديم والجديد، ويثبت أن المالك كان مقيمًا في المبنى المحدد كمعرّض للخطر في تاريخ الحصول على رقم هوية المبنى، وأنه أخلى هذا المبنى. ويمكن الحصول عليه من مديرية النفوس والمواطنة (Nüfus ve Vatandaşlık Müdürlüğü) في الولاية أو القضاء.
- فاتورة مياه أو غاز طبيعي أو كهرباء أو هاتف/إنترنت (بشرط أن يكون خطًا أرضيًا)، مسجّلة باسم المالك عبر ARAAD.net ومطابقة للعنوان المحدد في تقرير المبنى المعرّض للخطر، عن أحد الأشهر الثلاثة السابقة أو الثلاثة اللاحقة لتاريخ الحصول على رقم هوية المبنى
- قيد الطابو الحديث للعقار وصورة عن سند الملكية
- تقرير تحديد المبنى المعرّض للخطر، ويجب الحصول عليه من الشركات المخوّلة من الوزارة.
- صورة بطاقة الهوية
- عريضة طلب موقّعة توقيعًا حيًّا
وإذا كنتم تبحثون في كيفية تحديد ما إذا كان مبناكم معرّضًا للخطر، فعليكم التقدّم إلى مؤسسة أو جهة مخوّلة بحسب مكان إقامتكم. ويمكن لأي من مالكي العقار المقيمين في المبنى التقدّم بنفسه أو عبر ممثله القانوني، ولا يُشترط قرار بالأغلبية عند تقديم الطلب.
وبعد إجراء الفحص والحصول على التقارير، تُحال إلى مديرية البيئة والتطوير العمراني في الولاية (Çevre ve Şehircilik İl Müdürlüğü)، حيث تُدقَّق، وإن وُجد خطأ تُعاد إلى الجهة المخوّلة. أما إذا لم يوجد خطأ، فيُرسَل إشعار إلى مديرية الطابو، فتُوضع إشارة «مبنى معرّض للخطر» على قيد العقار.
وبعد ذلك تُرسل مديرية الطابو إشعارًا رسميًا إلى ملّاك المبنى. وإذا رغبتم في الاعتراض على تقرير المبنى المعرّض للخطر، فيجب كذلك تجهيز عدد من الوثائق.
ونقص الوثائق اللازمة هنا أيضًا قد يطيل الإجراءات. وهذه الوثائق هي:
- الإشعار الرسمي المرسل من مديرية الطابو
- صورة بطاقة الهوية لمالك العقار المعترض
- صورة سند الملكية الذي يثبت ملكيته للعقار المعرّض للخطر
- عريضة تُقدَّم إلى مديرية البيئة والتطوير العمراني
بعد استكمال هذه الوثائق يمكن تقديم الاعتراض. فإذا قُبل الاعتراض بعد دراسته، يُرسل إشعار إلى مديرية الطابو مجددًا. أما إذا رُفض، فيصدر قرار بهدم المباني المعرّضة للخطر.
كيف يُحدَّد المبنى المعرّض للخطر في التحول الحضري؟
كيف يُجرى تحديد المبنى المعرّض للخطر؟ سؤال يطرحه كثيرًا من يرغبون في التقدّم بطلب تحول حضري للمبنى الذي يسكنونه. والأشخاص والجهات المخوّلة بتحديد المباني المعرّضة للخطر هي:
- وزارة البيئة والتطوير العمراني وتغير المناخ
- البلديات داخل حدود البلدية والمناطق الملحقة بها، والإدارات الخاصة للولايات (İl Özel İdaresi) خارج هذه الحدود. وفي المدن الكبرى، بلديات المدن الكبرى (Büyükşehir Belediyesi)، وكذلك بلديات الأقضية الواقعة ضمن حدودها إذا خوّلتها الوزارة
- المؤسسات والهيئات العامة والجامعات المرخّصة من الوزارة، والشركات التي تعود 40% على الأقل من رأسمالها إلى مؤسسات وهيئات عامة
- منظمات المجتمع المدني ذات الصلة
- شركات الإشراف على البناء (Yapı Denetim) والمختبرات الحاصلة على ترخيص من الوزارة
- المكاتب المسجّلة أصولًا لدى غرف مهندسي الجيولوجيا والجيوفيزياء والهندسة المدنية
وعند السؤال عن الجهة التي يُقدَّم إليها طلب تحديد المبنى المعرّض للخطر، يمكن النظر في هذه المؤسسات والجهات. فلتحديد المبنى المعرّض للخطر يجب التقدّم إلى إحداها، وقد ذكرنا المستندات المطلوبة أعلاه. وإذا كنتم لا تريدون إطالة الإجراءات، فعليكم استكمالها في الوقت المناسب. وإذا كنتم ستتقدّمون بطلب تحديد المبنى المعرّض للخطر، فيُنصح أولًا بأن يتشاور الملّاك فيما بينهم وأن يطّلعوا على الموضوع جيدًا. كما أن التشاور مع المقاولين والمحامين يساعد على الحصول على دعم مهني، وبذلك يمكن تجنّب الندم لاحقًا.
عند تقديم طلب التحديد إلى إحدى هذه الجهات، تأتي فرق مختصة إلى العنوان المعني لإجراء الفحص. وخلال ذلك تُجرى الفحوصات الفنية ويُعدّ تقرير تحديد المبنى المعرّض للخطر. وفي هذا الإطار تُؤخذ عيّنات لُبّية من أعمدة المبنى لتحديد مقاومة الخرسانة، كما يُحدَّد قطر قضبان التسليح في الأعمدة الحاملة والجدران الخرسانية الحاملة (perde) وعددها والمسافات بينها. ويُرسم المخطط الإنشائي القائم للمبنى (rölöve)، ويُعدّ تقرير دراسة التربة. ويجري كل ذلك وفق اللائحة التنظيمية، ويُحدَّد بموجب التقرير ما إذا كان المبنى معرّضًا للخطر أم لا.
أما المصادقة على التقارير فتتم من مديرية البيئة والتطوير العمراني في الولاية التي يتبع لها أصحاب العلاقة، ثم تُوضع إشارة «مبنى معرّض للخطر» على قيد العقار في مديرية الطابو. ويتساءل كثيرون أيضًا عن المدة التي يستغرقها صدور تقرير المبنى المعرّض للخطر. فبعد اكتمال الإجراءات، تُبلَّغ الإشارات المسجّلة في مديرية الطابو إلى أصحاب الحقوق خلال 15 يومًا من تاريخ الإشعار. كما يتساءل الراغبون في التحول الحضري مسبقًا عن موعد هدم المبنى المعرّض للخطر؛ وفي هذا الشأن يجب إخلاء المبنى خلال 60 يومًا من تاريخ إعداد التقرير. ثم يتساءلون عمّا إذا كان يمكن البناء في المنطقة المعرّضة للخطر؛ وإذا اقتضت وحدة منطقة المشروع ذلك، يمكن هدم المباني وتشييد مبانٍ جديدة في إطار اتفاق يُبرم مع الملّاك.
ما النسبة المطلوبة للتحول الحضري؟
ما النسبة المطلوبة للتحول الحضري؟ هذا من أوائل الأسئلة التي يطرحها الراغبون في التحول الحضري. ففي المبنى الخاضع لنظام ملكية الطوابق (kat mülkiyeti)، عندما يتعيّن هدم المبنى لكونه معرّضًا للخطر، تنشأ إمكانية التصرف في العقار بأكمله إذا وافق الشركاء أو ملّاك الوحدات المستقلة بنسبة معيّنة، وذلك في مسائل مثل تحديد المبنى الجديد الذي سيُشيَّد مكانه، أو ترك الأرض خالية، أو تسليمها إلى مقاول. ولهذا فإن سؤال «ما النسبة المطلوبة؟» من أكثر الأسئلة تكرارًا في هذا المجال. والجواب أن المطلوب أغلبية الثلثين (2/3)، وقد أُقرّت هذه القاعدة بموجب القانون رقم 6306. لذلك من الضروري قبل التقدّم بالطلب التشاور بالتفصيل مع بقية الملّاك والإلمام بالموضوع جيدًا.
لكن ثمة مسائل ينبغي معرفتها في هذا الإطار. ففي هدم مبنى يقع في منطقة معرّضة للخطر أو حُدِّد كمبنى معرّض للخطر، لا يهم اتفاق الشركاء أو عدم اتفاقهم. وفي هدم المباني الواقعة في منطقة معرّضة للخطر، أو تلك التي صدر قرار بهدمها رغم أنها خارج المنطقة المعرّضة للخطر وكانت آمنة، لا يملك الشركاء رأيًا في الأمر حتى لو أجمعوا، إذ تُهدم هذه المباني إلزاميًا. وتأتي أغلبية الثلثين في التحول الحضري بعد هذه المرحلة، أي عند تحديد المبنى الذي سيُشيَّد مكان المبنى المهدوم، أو عند اتخاذ القرار المتعلق بالعقار بعد الهدم.
عند اكتمال الهدم يتحول المبنى إلى أرض. ويجتمع الملّاك لتحديد مصير هذا العقار ويقرّرون كيف يريدون الاستفادة من الأرض. فيمكن لملّاك الوحدات، إن شاؤوا، تشييد المبنى بأنفسهم، أو تسليم الأرض إلى مقاول وفق نظام البناء مقابل حصة من الشقق (Kat Karşılığı)، أو تركها أرضًا بالكامل، أو بيعها. وإذا اتخذ جميع الملّاك قرارًا مشتركًا فلا تنشأ أي مشكلة، ويُطبَّق الأسلوب المتفق عليه. أما النقطة التي تُطبَّق فيها قاعدة الثلثين فهي حالة عدم اتفاق الشركاء؛ فإذا تعذّر الاتفاق على الإجراء المطلوب، يصبح القرار الذي تتخذه أغلبية الثلثين ملزمًا قانونًا لمجموعة الثلث المتبقية. والمقصود بأغلبية الثلثين في هذا النظام هو نسبة الحصص، أي إن الملّاك الذين يملكون هذه النسبة من الحصص هم من يحق لهم اتخاذ القرار.
ماذا يحدث إذا لم تتوافر أغلبية الثلثين (2/3) بين ملّاك الوحدات في التحول الحضري؟
ماذا يحدث إذا لم تتوافر أغلبية الثلثين في التحول الحضري؟ يدور في أذهان الراغبين في التقدّم إلى المؤسسات والجهات المعنية كثير من الأسئلة قبل الإقدام على ذلك، وأغلبية الثلثين من أبرزها. ورغم أن البعض يظن أنها شرط للهدم، فإنها في الحقيقة تخص المراحل التي تلي الهدم؛ إذ يكفي أن يتقدّم مالك واحد فقط بطلب لتحديد المبنى المعرّض للخطر. وإذا جاءت نتائج الفحص مؤكدة أن المبنى معرّض للخطر، تبدأ الإجراءات اللازمة. وبعد الهدم، يُطلب تصويت جميع ملّاك الوحدات في إجراءات مثل:
- إبرام عقد البناء مقابل حصة من الشقق
- بيع الأرض لطرف ثالث
فإذا لم يتحقق ذلك، تُقدَّر قيمة المبنى قبل الهدم من قِبل شركات تقييم مرخّصة ومسجّلة لدى هيئة أسواق المال (Sermaye Piyasası Kurulu)، ثم يُدعى جميع الملّاك إلى اجتماع بناءً على طلب أحدهم، حيث يُتخذ، بأغلبية الثلثين من حيث نسب الحصص التي يملكها الشركاء، قرار بشأن:
- تسليم الأرض إلى مقاول بموجب عقد البناء مقابل حصة من الشقق
- توحيد القطع (tevhit)
- التنفيذ بشكل منفرد أو بالدمج أو على مستوى البلوك التنظيمي (imar adası)
- إعادة البناء بما يتوافق مع التحول الحضري
ويُوقّع الملّاك على هذا القرار. وهنا يكثر السؤال عن مصير من لا يوقّع في التحول الحضري. فالأشخاص الذين لم يوافقوا على القرار أو لم يحضروا الاجتماع يُبلَّغون بالقرار عن طريق الكاتب بالعدل (noter) بطلب من أحد الملّاك، ويجب عليهم قبوله خلال 15 يومًا من التبليغ. وإذا لم يوافقوا، تُباع حصص الأرض العائدة لوحداتهم المستقلة بالمزاد العلني إلى بقية الشركاء الموافقين، بقيمة لا تقل عن القيمة السوقية التي تحددها الوزارة. وإذا لم يتم البيع إلى الشركاء، تُسجَّل الحصص تلقائيًا في الطابو باسم الخزينة، على أن تدفع الوزارة قيمتها السوقية. وهذه نقطة مهمة ينبغي الانتباه إليها عند السؤال عمّا يحدث إذا لم تتوافر أغلبية الثلثين.
وتُعدّ هذه الحصص مخصّصة للوزارة لاستخدامها في إطار الاتفاق المبرم، أو تُنقل إلى الإدارة التي تراها الوزارة مناسبة أو إلى TOKİ. وفي هذه الحالة تُنفَّذ الإجراءات وفق قرار الشركاء والاتفاق المبرم. أما الحقوق القائمة على الحصص المباعة بالمزاد العلني، مثل:
- الحجز الاحتياطي
- الرهن
- الحجز وحق الانتفاع وما شابهها من حقوق
فإنها تستمر بعد البيع على ثمن البيع. ومن الضروري أن يعرف كل صاحب حصة هذه المسائل عند التساؤل عمّا إذا كان الإجماع شرطًا في التحول الحضري. وإذا لم تتوافر أغلبية الثلثين على الأقل خلال 30 يومًا من تبليغ الملّاك، يمكن للوزارة أو TOKİ أو البلديات اللجوء إلى الاستملاك العاجل.
ويتساءل كثيرون في هذه المرحلة عن حقوق أقلية الثلث في التحول الحضري. ففي إطار المادة 6 من القانون رقم 6306، يجب أن يتولى الملّاك أنفسهم أولًا تقييم المناطق التي تُنفَّذ فيها التطبيقات في مناطق البناء الاحتياطية (rezerv yapı alanı) والمناطق المعرّضة للخطر. وقبل اتخاذ قرار الهدم، يُبتّ في إجراءات مثل إعادة البناء أو بيع الحصص بأغلبية الثلثين. وإذا تعذّر التوافق، تكون الدولة مخوّلة أولًا بالاستملاك ثم بإعادة البناء. وفي دعاوى الإلغاء المرفوعة ضد القانون رقم 6306، لم ترَ المحكمة الدستورية (Anayasa Mahkemesi) بتشكيلتها الحالية أن بيع حصة أقلية الثلث مخالف للدستور. ولذلك، عندما يتعلق الأمر بحقوق أقلية الثلث، يُلجأ إلى قرار بيع وحدات الأقلية. غير أنه بسبب صدور القرار بأغلبية الثلثين، يحق لمن بقوا في الأقلية رفع دعوى للطعن في تقدير قيمة وحداتهم المستقلة.
كم شقة تُمنح مقابل كل متر مربع؟
كم مترًا مربعًا من الأرض يقابل شقة واحدة لدى المقاولين؟ سؤال يطرحه كثيرون اليوم، سواء من أصحاب الأراضي أو ممن يريدون تسليم أرضهم إلى مقاول بعد الهدم في إطار التحول الحضري، إذ يتكرر سؤالهم عن عدد الشقق التي يمكنهم الحصول عليها. وعدد الشقق هنا يتناسب طرديًا مع مساحة الأرض. ولا يزال نظام البناء مقابل حصة من الشقق محتفظًا بانتشاره في تركيا، إذ يلجأ إليه خصوصًا أصحاب الأراضي الذين لا يملكون خبرة في البناء، أو من لا تسمح أوضاعهم المالية بتمويل البناء، كما يستخدمه كثيرًا من يبحثون عن حل سريع وعملي. وفيما يتعلق بعدد الشقق مقابل مساحة الأرض، ينبغي معرفة ما يلي:
- في هذا النظام تقدّمون أرضكم فقط دون أن تدفعوا أي تكلفة.
- يستثمر المقاول دون أن يدفع ثمن الأرض، بينما يصبح صاحب الأرض مالكًا لمسكن.
- يتضمن اتفاق الطرفين إجراءات محددة، ويجري العمل في إطار عقد.
- موقع الأرض عامل يؤثر في عدد الشقق التي ستحصلون عليها.
ويجب أن تعرفوا أيضًا الإجابة عن سؤال: كم شقة تُبنى على أرض مساحتها 1000 متر مربع؟ فذلك يساعدكم على التصرف بشكل أدق. يتغير عدد الشقق التي ستُبنى على الأرض بحسب معامل البناء (KAKS) المحدد في وثيقة الوضع التنظيمي (İmar Durum Belgesi). فإذا كان المعامل 1، يُبنى على أرض مساحتها 1000 متر مربع ما مساحته الإجمالية 1000 متر مربع من الشقق، أي نحو 10 شقق. وإذا كان المعامل 2، أي 2000 متر مربع من البناء، فسيكون العدد 20 شقة بالتناسب. وإذا كان موقع الأرض جيدًا، ارتفعت حصة صاحب الأرض. وبوجه عام تُوزَّع الحصص مناصفةً (50% - 50%)، لكن في المواقع المميزة قد تصل حصة صاحب الأرض إلى 70%. أما إذا كان الموقع ضعيفًا، فقد تنخفض حصته من الشقق التي يمنحها المقاول إلى 25-30%. لذلك لا توجد أرقام قاطعة، وإذا أردتم معلومات تفصيلية فعليكم التشاور مع المقاول.
وأول ما ينبغي الانتباه إليه هنا هو إجراء دراسة للسوق، لتكوين فكرة عن الوضع العام. كما أن إدراك المزايا الاستراتيجية لموقع الأرض ومعرفة مدى أهميته مستقبلًا يساعدانكم على إبرام اتفاق أفضل. ومن المفيد كذلك البحث عن المقاول قبل توقيع العقد، وطرح أسئلة مثل عدد الشقق التي تخص الأرض خلال المفاوضات.
كيف يُسلَّم مبنى التحول الحضري إلى المقاول؟
يحظى التحول الحضري يومًا بعد يوم باهتمام عدد متزايد من المواطنين، ومن أكثر ما يُبحث عنه: كيف يُسلَّم مبنى التحول الحضري إلى المقاول؟ فإذا اتخذتم قرار التحول الحضري وأردتم بعد الهدم تسليم الأرض إلى مقاول مقابل الحصول على شقق، فعليكم استشارة مقاول يقدّم خدماته في هذا المجال.
هل يُدفع للمقاول مال في التحول الحضري؟ تُحتسب نفقات تحديد المبنى المعرّض للخطر وفق الأسعار التي تحددها الجهات المختصة بحسب حجم المبنى وكثافة الفحوصات المطلوبة. ويتحمّل مالك الوحدة الذي طلب الفحص تكلفة التقرير، وكذلك إذا قُدّم الطلب بشكل فردي للحصول على تقرير تحديد المبنى المعرّض للخطر فإن صاحب الطلب يتحمّل التكلفة. أما إذا جرى الاتفاق مع بقية الملّاك أو مع المقاول، فيمكن تقاسم نفقات الفحص، كما يمكن أن يتحمّلها المقاول. ولذلك فإن اختياركم للجهة التي تتعاملون معها أمر بالغ الأهمية.
ولإبرام عقد البناء مقابل حصة من الشقق، يجب أولًا أن تكون الأرض مفتوحة للبناء تنظيميًا (imara açık)، وأن تكون صالحة للبناء فعليًا. وإذا أردتم أن يبني لكم مقاول مسكنًا، فالخطوة الأولى هي اختيار المقاول. والتسرّع هنا قد يجعلكم تندمون لاحقًا، لذا يجب إجراء بحث جاد. ويُنصح أيضًا بدراسة موقع الأرض وأهميتها المحتملة مستقبلًا. ويُحرَّر العقد في دائرة الطابو (Tapu Dairesi) أو لدى الكاتب بالعدل. وتكتسب المنطقة التي يقع فيها مسكنكم وعدد الشقق أهمية كبيرة؛ فإذا أردتم الحصول على عدد أكبر من الشقق، فاعلموا أن التقاسم يتم بحسب الشروط التنظيمية وقيمة المنطقة. ورغم أن التقاسم يكون غالبًا مناصفةً، فقد تصل حصتكم إلى 70% أو أكثر إذا كان الموقع مميزًا.
ومن المهم أيضًا معرفة مزايا التحول الحضري مع المقاول. ومن المزايا التي يحققها التحول الحضري:
- مظهر حضري أكثر أناقة.
- القضاء على البناء العشوائي غير المرخّص.
- زيادة فرص العمل.
- المساهمة في الاقتصاد الوطني.
- إيجاد عمارة حديثة.
- الحصول على مبانٍ آمنة في مواجهة الزلازل.
وللملّاك أيضًا مزايا عدة؛ إذ يحصلون على مبانٍ أكثر أمانًا في مواجهة الزلازل، ويمكنهم مواصلة حياتهم في مكان أكثر حداثة وفخامة، والاستفادة من مساحات واسعة من المرافق الاجتماعية، بل ويمكن أن ترتفع قيمة شققهم بنسبة تصل إلى 300%.
هل المقاول ملزم بتقديم ضمان؟
هل المقاول ملزم بتقديم ضمان؟ يُعد المأوى من أبسط الاحتياجات الإنسانية، ولذلك فإن امتلاك مسكن أمر بالغ الأهمية. وفي تركيا يرغب كثيرون في تسليم أراضيهم إلى مقاول وإبرام عقد بناء مقابل حصة من الشقق، غير أن هناك جوانب كثيرة غير معروفة في هذه العملية. فإذا كنتم لا تريدون الندم أو التعرّض للضرر، فعليكم أولًا ألا تتخذوا قرارات متسرّعة. ومن الضروري البحث عن المقاول والتأكد من موثوقيته قبل إبرام الاتفاق معه. وقد جاءت اللائحة المعدِّلة للائحة التنفيذية للقانون رقم 6306 بتنظيمات مهمة، إذ يتعين على المقاولين الراغبين في الحصول على رخصة البناء تقديم نسبة معيّنة من التكلفة التقديرية للمبنى كضمان، وهذه من المسائل التي يجب تذكّرها فيما يخص ضمان المقاول. كما يجب على المقاول الحصول على إذن من الإدارة كي يتمكن من البيع. وبموجب عقد البناء مقابل حصة من الشقق، فإن المقاول الذي يريد بيع شقق للمستهلكين أثناء البناء يجب أن يبيعها بحسب نسبة الإنجاز.
وإذا أراد المقاول البناء في موقع أُعلن منطقة معرّضة للخطر أو مبنى معرّضًا للخطر ضمن نطاق التحول الحضري، فعليه تجهيز المستندات اللازمة والتقدّم بها إلى البلدية. وإذا كانت مساحة البناء في المناطق المعرّضة للخطر لا تتجاوز 50 ألف متر مربع، يجب أن يكون الضمان بنسبة 10% من التكلفة التقديرية. أما إذا تجاوزت 50 ألف متر مربع، فيُحتسب الضمان على النحو التالي:
- حتى 50,000 متر مربع: 10% من التكلفة التقديرية للمبنى
- من 50,000 إلى 75,000 متر مربع: 8%
- من 75,000 إلى 100,000 متر مربع: 6%
- ما يزيد على 100,000 متر مربع: 4%
ويمكن الحصول على معلومات تفصيلية حول شرط الضمان على المقاولين بدراسته قبل التقدّم بالطلب. ويمكن للمقاول أن يقدّم كضمان:
- مبلغًا نقديًا بالليرة التركية
- سندات الدين الحكومية المحلية الصادرة عن وكالة الخزانة (Hazine Müsteşarlığı)
- خطاب ضمان
ويُعاد الضمان إلى المقاول بعد إتمام البناء والحصول على شهادة إذن الإشغال (Yapı Kullanma İzin Belgesi). أما إذا لم يُستكمل مشروع البناء، أو لم يُنفَّذ وفق الشروط الفنية المحددة في العقد، فيُحوَّل الضمان إلى المقاول الجديد الذي يُتفق معه.
كيف يُبرَم الاتفاق مع المقاول؟
كيف يُبرَم الاتفاق مع المقاول؟ سؤال يشغل كثيرين ممن يريدون تسليم أراضيهم إلى مقاول. ورغم أن الأمر قد يبدو صعبًا، فهو في الواقع سهل جدًا. ففي تركيا يلجأ كثيرون إلى تسليم أراضيهم إلى مقاول لامتلاك مسكن، كما أن هناك من يشترون أرضًا ثم يسلّمونها إلى شركة بناء مقابل شقق.
فبهذه الطريقة يمكن امتلاك مسكن في وقت أقصر، وهي طريقة سهلة وعملية خصوصًا لمن لا يرغبون في الانشغال بأعمال البناء. ويُبرم المالكون اتفاقًا مع المقاول لتشييد مبنى على أرضهم. وأول ما يجب معرفته هنا أن تكون الأرض مفتوحة للبناء تنظيميًا، وأن تكون صالحة للبناء فعليًا، لذا ينبغي التحقق من ذلك أولًا. ويمنح العقد المبرم المقاولَ مهمة البناء، وبعد اكتمال البناء تُوزَّع الشقق وفق ما اتفق عليه المقاول وصاحب الأرض. وهي صفقة مربحة لصاحب الأرض لأنه لا يقدّم سوى أرضه، ومربحة للمقاول أيضًا لأنه لا يدفع ثمن الأرض، وبذلك يحقق الاتفاق مع المقاول فائدة للطرفين. ويُوقَّع لهذا الغرض عقد يجب تحريره أمام الكاتب بالعدل. ولكي لا يتضرر أي من الطرفين، يجب أن تُحدَّد الالتزامات بوضوح ودقة. ومن المهم أن يتضمن العقد بنودًا مثل:
- تحديد المواد التي ستُستخدم في البناء والمرافق المشتركة.
- إعداد قائمة تفصيلية بالمواد المستخدمة ومراجعتها.
- تحديد الشروط الجزائية المترتبة على مخالفة العقد، وهو أمر يحمي الطرفين.
- تحديد ما إذا كان صاحب الأرض مسؤولًا في حالات مثل حوادث العمل، ومن سيدفع ضريبة العقارات.
- تضمين تاريخ إنجاز المشروع.
- تحديد الطرف الذي يتحمّل الرسوم والنفقات.
إن الانتباه إلى هذه النقاط عند إبرام الاتفاق مع المقاول سيساعدكم على تحقيق نتائج أفضل، ولذلك فهي بالغة الأهمية. كما أن اختيار شركة المقاولات التي تعملون معها أمر مهم أيضًا.
كيف يُدفع قرض التحول الحضري إلى المقاول؟
كيف يُدفع قرض التحول الحضري إلى المقاول؟ يأتي هذا السؤال في مقدمة ما يشغل كثيرين اليوم، لأنه عنصر مهم في تجنّب الأضرار. فإذا أردتم الاستفادة من هذا القرض، يجب أولًا أن يدخل مبناكم ضمن التحول الحضري، كما يجب اختيار مقاول، مع ضرورة التأني في ذلك. ثم يُقدَّم الطلب إلى إحدى المؤسسات المالية المتعاقدة. ويُمنح للشقة الواحدة 100,000 ليرة تركية كحد أقصى، أما إذا كان مقدّم الطلب يملك أربع أو خمس شقق فأكثر، فيُمنح لمجموعها 500,000 ليرة تركية كحد أقصى. أي إن المبلغ يتغير بحسب عدد شققكم.
ورغم أن طريقة دفع قرض التحول الحضري إلى المقاول قد تثير بعض المخاوف، فلا داعي للقلق؛ إذ يُحوَّل القرض الذي يمنحه البنك إلى حساب المقاول بشكل مُجمَّد، فلا يمكن استخدام المبلغ كاملًا دفعة واحدة. ويتقدّم المقاول بطلب معاينة بعد إنجاز كل مرحلة من مراحل البناء، فيحصل البنك على الوثائق اللازمة من شركة الإشراف على البناء التي تراقب الأعمال، ويُجري الفحوصات اللازمة في الموقع. وبذلك يحوّل البنك إلى المقاول المبلغ المقابل لقيمة الأعمال المنجزة حتى ذلك الوقت. ولا داعي للقلق أيضًا إذا ترك المقاول العمل أثناء البناء، أو إذا أوقف الملّاك الأعمال لعدم رضاهم عن جودة التنفيذ.
ففي إطار آلية دفع قرض التحول الحضري، يبقى المبلغ مُجمَّدًا في الحساب، ما يجعله محميًا. ويمكن إعادة بناء المبنى بالقرض الذي استخدمتموه من خلال مقاول وبنك تختارونهما. ويجب ألا يغيب عن الذهن أن الحاصلين على قرض التحول الحضري لا يمكنهم الحصول على دعم الإيجار. وإذا كانت لديكم أسئلة حول آلية الدفع، يمكنكم الاستفسار من البنك أو من شركة المقاولات. والفئات التي يمكنها الاستفادة من هذا القرض هي بشكل عام:
- أصحاب الحقوق الراغبون في إعادة بناء مساكنهم
- الملّاك الذين ثبت أن مساكنهم معرّضة للخطر ويرغبون في شراء مسكن آخر
- المستأجرون أو أصحاب الحقوق العينية المحدودة الذين أقاموا في المباني المعرّضة للخطر سنة واحدة على الأقل
وتقدّم وزارة البيئة والتطوير العمراني دعمًا للفائدة لأصحاب الحقوق الذين سيستخدمون القرض. وللاستفادة من هذا الدعم، يجب أن يقع المبنى ضمن منطقة معرّضة للخطر، أو أن يثبت بتقرير فني أن العقار مبنى معرّض للخطر حتى لو لم يكن داخل منطقة معرّضة للخطر. لذا ينبغي الانتباه إلى هذه النقطة أيضًا.
من يصدر قرار هدم المبنى؟
من يصدر قرار هدم المبنى؟ يأتي هذا السؤال في مقدمة ما يشغل كثيرين اليوم، إذ يرغب من يفكرون في التحول الحضري في الإلمام بالإجراءات مسبقًا، ومعرفة خطوطها العريضة ستساعدكم كثيرًا. فإذا كنتم تعتقدون أن مبناكم معرّض للخطر وتريدون فحصه، فعليكم أولًا التقدّم إلى مؤسسة أو جهة مخوّلة، وهي تختلف بحسب مكان إقامتكم، ويمكنكم التحقق منها بالاستعانة بالرابط الذي أوردناه أعلاه. ومن التفاصيل التي يجب معرفتها أن تقديم الطلب لا يتطلب قرارًا بالأغلبية، فيمكن لأي من مالكي العقار التقدّم بنفسه أو عبر ممثله القانوني.
وهذه من التفاصيل المهمة ضمن شروط التحول الحضري. فبعد تقديم الطلب، تُعدّ الجهة المختصة تقريرًا يُبلَّغ إلى ملّاك الوحدات في المبنى المعرّض للخطر بإشعار رسمي عبر مديرية الطابو المختصة. ثم يحق لكل مالك الاعتراض على التقرير خلال 15 يومًا، وإذا لم يُقدَّم اعتراض يصبح التقرير نهائيًا. أما إذا اعترض أحد الملّاك، فتبتّ في الأمر لجنة مؤلفة من أربعة أعضاء هيئة تدريس جامعيين وثلاثة مسؤولين تعيّنهم الوزارة. كما يحق لملّاك المبنى رفع دعوى إلغاء أمام المحكمة الإدارية خلال 60 يومًا من تبلّغهم نتيجة الاعتراض على تقرير تحديد المبنى المعرّض للخطر.
وإذا لم يُهدم المبنى خلال هذه المدة، تُمنح مهلة إضافية لا تقل عن 30 يومًا، وعند انتهائها تتولى وزارة البيئة والتطوير العمراني تنفيذ الهدم. وبعد ذلك يمكن لملّاك الوحدات إعادة بناء المبنى، كما توجد خيارات أخرى يمكن النظر فيها، ويُشترط لذلك توافر أغلبية الثلثين. وإذا صدر قرار الهدم في إطار شروط التحول الحضري لعام 2022، يُمنح دعم إيجار لمدة 18 شهرًا. ومن جهة أخرى، يُسأل أيضًا عن دور البلدية في قرارات الهدم؛ إذ يمكن للمجلس التنفيذي للبلدية (Belediye Encümeni) أن يتخذ قرار الهدم كخيار أخير بحق المباني المخالفة للتنظيم العمراني، على أن يكون هذا القرار مطابقًا للإجراءات المنصوص عليها في قانون التنظيم العمراني رقم 3194 (3194 Sayılı İmar Kanunu).
ويتساءل كثيرون في هذه المرحلة عن إجراءات الاعتراض. فإذا لم تُستوفَ الشروط في مرحلة الإعداد واتخاذ القرار، يمكن التقدّم إلى الإدارة التي أصدرت قرار الهدم، والمطالبة بتصحيح الإجراء المخالف للقانون.
كم يبلغ دعم الدولة للتحول الحضري؟
يأتي دعم الدولة للتحول الحضري لعام 2022 في مقدمة الموضوعات التي يبحث فيها كثيرون. ففي إطار التحول الحضري تُهدم المباني المعرّضة للخطر الواقعة في المناطق المعرّضة للخطر ويُعاد بناؤها، وتقدّم الدولة خلال هذه العملية دعمًا ماليًا لأصحاب المباني المهدومة. وكثيرًا ما يُسأل عن طبيعة هذا الدعم وقيمته. ويهدف التحول الحضري إلى جعل المناطق التي تعاني من مشكلات مكانية واقتصادية واجتماعية في المدينة صالحة للعيش وصحية، وإزالة المشكلات التي تشوّه نسيج المدينة، ومعالجة مخاطر الكوارث الطبيعية المحتملة. وخلال هذه العملية يجري تحديد المباني المعرّضة للخطر، ثم هدمها وإعادة بنائها، وتقدّم الدولة دعمًا ماليًا لأصحاب الحقوق والمستأجرين الذين هُدمت مبانيهم. وفي إطار دعم الدولة للتحول الحضري لعام 2022، يُخصَّص، حيثما أمكن، مسكن أو مكان عمل مؤقت لملّاك المباني التي أُخليت بالاتفاق داخل منطقة التطبيق، ولملّاك المباني المعرّضة للخطر خارجها، وذلك من تاريخ الإخلاء حتى تاريخ تسليم المساكن وأماكن العمل الجديدة أو حتى التاريخ الذي تحدده الجهات المختصة.
وإذا تعذّر ذلك، يمكن صرف بدل إيجار شهري تحدده الوزارة، ويُحدَّث هذا البدل وفق مؤشر أسعار المستهلك الذي تنشره هيئة الإحصاء التركية (Türkiye İstatistik Kurumu). ويمكن دفع الجزء الخاص بالأشهر الخمسة الأولى من دعم الإيجار مقدّمًا مع مراعاة نفقات الانتقال. كما يمكن أن يُصرف للمقيمين بصفة مستأجرين أو أصحاب حقوق عينية محدودة، ولمن يديرون أماكن عمل، دعم إيجار لمرة واحدة بالمبلغ الذي تحدده الوزارة.
ويتساءل كثيرون أيضًا عن كيفية تقديم طلبات دعم الإيجار في إطار دعم الدولة للتحول الحضري لعام 2022. ففي مناطق التطبيق، يُقدَّم الطلب إلى الجهة المختصة استنادًا إلى قرار تحديد المنطقة المعرّضة للخطر أو منطقة البناء الاحتياطية وإلى سند الملكية. أما في المباني المعرّضة للخطر الواقعة خارج مناطق التطبيق، فيُقدَّم الطلب إلى مديرية البيئة والتطوير العمراني في الولاية استنادًا إلى تقرير تحديد المبنى المعرّض للخطر وسند الملكية. وقد تتغير حدود دعم الدولة للتحول الحضري من سنة إلى أخرى، لذا يجب عليكم متابعتها بعناية. وفي الطلبات الواقعة ضمن منطقة التطبيق، تُحوَّل مبالغ دعم الإيجار في مشاريع التحول من الحساب الخاص إلى حساب الإدارة المنفّذة أو TOKİ لتُدفع إلى أصحاب العلاقة، وذلك بعد أن تراها الإدارة المنفّذة أو TOKİ مناسبة وتوافق عليها وتُرسلها إلى الوزارة.
من يحق له الحصول على دعم الإيجار في التحول الحضري؟
لدى المواطنين أسئلة كثيرة حول التحول الحضري، أهمها ما يتعلق بدعم الإيجار، ومنها: لمن تمنح وزارة البيئة والتطوير العمراني دعم الإيجار؟ تقدّم الدولة دعمًا ماليًا للمواطنين الذين هُدمت مساكنهم أو أماكن عملهم ضمن مشروع التحول الحضري، ومن بينها دعم الإيجار. ويُصرف هذا الدعم شهريًا لمدة 18 شهرًا، وقد تتغير قيمته كل عام.
ويُمنح دعم الإيجار في التحول الحضري للأشخاص الذين أخلوا المبنى المعرّض للخطر بالاتفاق. كما يُشترط أن يكون مقدّم طلب دعم الإيجار مقيمًا في المبنى، وهذه أيضًا من النقاط التي يجب الانتباه إليها.
إذ يُقدَّم دعم الإيجار للأشخاص المقيمين في المبنى المعرّض للخطر، ويمكن إثبات الإقامة بوثائق مثل الفواتير. وتشمل الفواتير المطلوبة من أصحاب الحقوق فواتير الأشهر الثلاثة الأخيرة السابقة لتاريخ إخلاء المبنى المعرّض للخطر. كما يتطلب طلب دعم الإيجار عددًا من الوثائق، أبرزها:
- قيد طابو حديث
- تقديم سند الملكية إلى الجهات المعنية
- صورة بطاقة هوية مقدّم الطلب
- نموذج عريضة طلب دعم الإيجار التي يعبّئها مقدّم الطلب
- التقرير الذي يثبت أن المبنى متضرر أو معرّض للخطر، واستمارة الهدم
كما يُشترط تقديم صورة دفتر حساب يثبت أن لصاحب الحق أو وليّه حسابًا لدى بنك الزراعة (Ziraat Bankası). ويجب ألا يغيب عن الذهن أن نقص الوثائق يطيل إجراءات الطلب، لذا يُنصح باستكمالها مسبقًا. ويُمنح دعم الإيجار في التحول الحضري لمن أخلوا المبنى المعرّض للخطر بالاتفاق؛ ففي المباني التي أُخليت بموجب الاتفاق يُصرف الدعم لملّاكها، ويُشترط في المستأجرين أن يكونوا مقيمين في المبنى. أما أصحاب الحقوق العينية المحدودة، فيمكن تقديم دعم الإيجار لهم في إطار تخصيص مسكن أو مكان عمل مؤقت. ومن المهم أيضًا أن تكون بيانات الاتصال والأرقام في الوثائق كاملة وصحيحة.
ومن التفاصيل التي يجب ألا تنسوها فيما يتعلق بمستحقي دعم الإيجار أن الحاصلين على قرض التحول الحضري لا يمكنهم الحصول على دعم الإيجار، لذا من مصلحتكم التفكير في هذه المسألة بتأنٍّ قبل تقديم الطلب.
كم يبلغ قرض التحول الحضري لعام 2022؟
يحظى التحول الحضري باهتمام متزايد خاصة في السنوات الأخيرة. وإذا كنتم تبحثون في هذا الموضوع، فبعد أن تفهموا طبيعة هذه المشاريع، عليكم معرفة أشكال الدعم التي تقدّمها الدولة، والقروض أحد الخيارات المتاحة لكم.
وأول ما يجب معرفته أن القروض قد تختلف من سنة إلى أخرى. أما عن قيمة قرض التحول الحضري لعام 2022، فقد رُفع للراغبين في تدعيم مبانيهم من 80 ألف ليرة تركية إلى 160 ألف ليرة تركية.
وللراغبين في إدخال مبانيهم في التحول الحضري، رُفع من 200 ألف ليرة تركية إلى 400 ألف ليرة تركية. أي إن الدعم الذي يمكنكم الاستفادة منه يختلف بحسب هدفكم. لكن الأرقام تتغير إذا كنتم تملكون أكثر من مسكن.
ففي إطار قرض التحول الحضري لعام 2022، إذا كنتم تملكون أكثر من مسكن، فقد ارتفع حد القرض من مليون ليرة تركية إلى مليوني ليرة تركية، وقد تحقّقت في هذا الإطار زيادة بنسبة 60%. ويمكنكم الاطلاع على التفاصيل في القائمة التالية:
- قرض التدعيم: دعم فائدة سنوي بمقدار 400 نقطة أساس، فترة سماح قصوى لسداد أصل القرض سنتان، أقصى مدة للسداد 10 سنوات، الحد الأعلى 160,000 ليرة تركية
- قرض بناء مسكن: دعم فائدة سنوي بمقدار 400 نقطة أساس، فترة سماح قصوى لسداد أصل القرض سنتان، أقصى مدة للسداد 10 سنوات، الحد الأعلى 400,000 ليرة تركية
- قرض شراء مسكن: دعم فائدة سنوي بمقدار 400 نقطة أساس، فترة سماح قصوى لسداد أصل القرض سنة واحدة، أقصى مدة للسداد 10 سنوات، الحد الأعلى 400,000 ليرة تركية
- قرض بناء مكان عمل: دعم فائدة سنوي بمقدار 300 نقطة أساس، فترة سماح قصوى لسداد أصل القرض سنتان، أقصى مدة للسداد 7 سنوات، الحد الأعلى 400,000 ليرة تركية
- قرض شراء مكان عمل: دعم فائدة سنوي بمقدار 300 نقطة أساس، فترة سماح قصوى لسداد أصل القرض سنة واحدة، أقصى مدة للسداد 7 سنوات، الحد الأعلى 400,000 ليرة تركية
ويجب ألا يغيب عن الذهن أن هذه الأرقام قد ترتفع مستقبلًا، لذا عليكم متابعتها باستمرار إذا أردتم الاستفادة من هذه الفرص.
تقدّم بنوك مختلفة قرض التحول الحضري، ولأن شروط كل بنك تختلف، فإن دراستها جميعًا قبل اتخاذ القرار سيقودكم إلى نتائج أفضل. ويمكنكم الاطلاع على قائمة البنوك أعلاه.
وإذا أردتم الاستفادة من قرض التحول الحضري المدعوم الفائدة، فعليكم التقدّم إلى أحد البنوك خلال سنة من صدور قرار الإخلاء. ومدة صرف القروض المدعومة الفائدة التي توافق عليها الوزارة سنتان اعتبارًا من تاريخ خطاب الأهلية لدعم الفائدة الصادر عن الوزارة.
وإذا أردتم الاستفادة من فرصة القرض، يكفي أن تتوجهوا إلى أي من هذه البنوك، حيث يمكنكم الحصول على معلومات تفصيلية والتقدّم بالطلب إذا وجدتموه مناسبًا.
ما نسبة فائدة قرض التحول الحضري؟ وكم تبلغ فائدته؟
كثيرًا ما يتساءل الراغبون في الحصول على قرض ضمن التحول الحضري: كم تبلغ نسبة فائدة قرض التحول الحضري؟ تُطبّق البنوك على قرض البناء في التحول الحضري فائدة بنسبة 1.29% لمدة 10 سنوات. وبفضل دعم الفائدة الذي تقدّمه الوزارة، تنخفض هذه النسبة إلى 0.88% في المساكن الموفّرة للطاقة، وإلى 0.96% في المساكن العادية. وبناءً على ذلك، في قرض قيمته 400,000 ليرة تركية، ينخفض القسط الشهري من 6,571 ليرة تركية إلى 5,410 ليرات تركية، ما يحقق وفرًا إجماليًا قدره 139,276 ليرة تركية. ولأن نسبة الفائدة قد تختلف من بنك إلى آخر، يُنصح بدراسة كل بنك على حدة. وفيما يلي المراحل الأساسية لمنح القرض:
- يقدّم أصحاب العلاقة طلب القرض إلى البنك.
- يدرس البنك الطلب بالتفصيل.
- إذا وافق البنك على الطلب، يرسل وثائق العميل إلى الوزارة للموافقة على دعم الفائدة.
- يُمنح القرض بعد موافقة الوزارة على دعم الفائدة.
- بعد صرف القرض، تُرسَل الوثائق التي تطلبها الوزارة إليها.
- بعد سداد القسط الأول من القرض، يُطلب مبلغ دعم الفائدة من الوزارة.
وإلى جانب نسبة الفائدة، يوفّر قرض التحول الحضري لأصحاب الحقوق مزايا عدة، أبرزها:
- الإعفاء من رسوم الكاتب بالعدل والرسوم والمعاملات المماثلة
- دعم فائدة سنوي بنسبة 4% على قروض الإسكان للمستأجرين الراغبين في شراء مسكن
- إمكانية الحصول على القرض برهن المسكن الذي سيُجدَّد
- ارتفاع قيمة المسكن المجدَّد بعد البناء
- الإعفاء من ضريبة المعاملات المصرفية والتأمينية (BSMV) ورسوم صندوق دعم استقرار الأسعار (KKDF)
- خطط سداد طويلة الأجل تصل إلى 120 شهرًا في قروض المساكن و84 شهرًا في قروض أماكن العمل
- فائدة أقل بنسبة 4% سنويًا في قروض المساكن و3% في قروض أماكن العمل بفضل حوافز الدولة لقروض التحول الحضري
ومع ذلك، يجب ألا يغيب عن الذهن أن نسب فائدة قرض التحول الحضري قد تختلف، إذ قد تتغير نسبة الفائدة المطبّقة على العميل، كما تختلف الحملات من بنك إلى آخر فتتغير المزايا تبعًا لذلك. لذلك يُنصح بدراسة جميع البنوك قبل اتخاذ قرار نهائي، واختيار الأنسب لكم.
كم سنة تبلغ فترة السماح في قرض التحول الحضري؟
كم سنة تبلغ فترة السماح في قرض التحول الحضري؟ سؤال يطرحه كثيرًا الراغبون في الاستفادة من التحول الحضري. وتجدر الإشارة هنا أولًا إلى دعم الفائدة؛ فالتحول الحضري يتم بدعم من الدولة، ولذلك تُمنح تخفيضات على الفائدة في مرحلة القرض. وتختلف نسب هذا التخفيض بين المساكن وأماكن العمل كما ذكرنا أعلاه، وقد تتغير في بعض الحالات.
والعامل الأهم هنا هو كفاءة الطاقة، لذا يمكنكم معرفة نسبة التخفيض بسهولة أكبر بالرجوع إلى شهادة أداء الطاقة (Enerji Kimlik Belgesi). فإذا كان مسكنكم من الفئة A يكون التخفيض 5%، و4% لأماكن العمل. أما إذا كان من الفئة B فيكون التخفيض 4.5% للمساكن و3.5% لأماكن العمل. غير أنه يجب على المواطنين أن يعلموا أن دعم التخفيض يتوقف في حال عدم سداد أقساط القرض، وأن يتصرفوا على هذا الأساس. وقد تختلف خطط السداد من بنك إلى آخر، لذا يُنصح بالتشاور مع البنوك بشأن خطة سداد قرض التحول الحضري.
وتختلف مدد السداد بين المساكن وأماكن العمل، إذ تبلغ 10 سنوات للمساكن و7 سنوات لأماكن العمل. وإذا أردتم معلومات عن جدول حساب قرض التحول الحضري لعام 2022، يمكنكم الرجوع إلى القائمة الواردة أعلاه، فهي تتضمن أيضًا فترة السماح لسداد أصل القرض، ما يجيب عن تساؤلاتكم.
وإذا أردتم الحصول على قرض التحول الحضري، فهناك بعض النقاط التي يجب الانتباه إليها، أبرزها:
- إذا أردتم تدعيم مبناكم، يمكنكم الاستفادة من قرض تحول حضري بقيمة 80,000 ليرة تركية ومدة سداد 10 سنوات.
- أيًّا كانت مساحة الشقة، يمكن الاستفادة من قرض بحد أقصى 200,000 ليرة تركية ومدة سداد 10 سنوات.
- إذا كان صاحب الحق يملك أكثر من شقة في المبنى، فيمكنه الاستفادة من قرض يصل إلى 1,000,000 ليرة تركية.
- يمكن للبنوك تقديم قروض إضافية إلى جانب ذلك.
ورغم أن المؤسسات المالية تقدّم نسب فائدة ومدد سداد مختلفة لخطة سداد قرض التحول الحضري، فإن الفائدة تُقدَّر بشكل عام بنحو 50% من نسبة الفائدة المعتادة، أما مدة السداد فتتراوح بين 24 و120 شهرًا. والوثائق المطلوبة للقرض هي:
- بالنسبة لأصحاب الحقوق الذين يديرون مكان عمل: خطاب من الغرفة المهنية يفيد بإغلاق مكان العمل، والشهادة الضريبية (vergi levhası) التي تثبت تشغيله.
- تعهّد يثبت إخلاء المبنى المعرّض للخطر
- بيان قيد نفوس قائم على العنوان يُظهر العنوان الجديد لأصحاب الحقوق، ويُستخرج من مديرية النفوس والمواطنة في الولاية أو القضاء
- سند الملكية الجديد الصادر بنظام حق الطابق (kat irtifakı) بعد التحول الحضري
- رخصة البناء وسند الملكية إن وُجدا
- عقد البناء الموقّع بين شركة المقاولات وأصحاب الحقوق
- استمارة مراجعة تقرير تحديد المبنى المعرّض للخطر، الصادرة عن مديرية البنية التحتية والتحول الحضري (Altyapı ve Kentsel Dönüşüm Müdürlüğü) أو مديرية البيئة والتطوير العمراني في الولاية
إذا كانت وثائقكم مكتملة، يمكنكم إتمام إجراءات طلب القرض دون أي مشكلة.